自宅を売却して施設へ入居することができない!?認知症対策としての家族信託~基本と注意点~
子どもが巣立った後、夫婦二人の穏やかな生活―。夫といつもこんな会話をしていました。
『いつかは歳を重ね、どちらかが認知症になるかもしれないけれど、ギリギリまで二人で一緒に過ごそうね。』『もしもの時は、自宅を売却して、施設に入ればいいね。』『自宅があるから老後資金の準備も大丈夫だ。』
-ついに、その時がきたようです。いよいよ夫の認知症が進み、もうこれ以上は一緒に生活ができない。自宅を売却して、夫の施設入居と、長女の住む町への引っ越しを検討しているのですが…。

※信託は、信託法という法律にもとづく制度です。信託契約を結ぶ方法のほか、遺言で定める方法や財産を持つ人が自分自身で管理する自己信託という方法がありますが、本記事では信託契約を結ぶ方法でご説明いたします。
自宅を売却して施設へ入居するから備えは大丈夫!?
最初の夫婦の会話は、筆者が5年前に聞いた両親の言葉です。
認知症などによって所有権を持つご本人の判断力が低下すると、不動産の売却や大きな修繕の契約を行うことが難しくなります。法律では、契約をした時に意思能力(契約の内容を理解して判断する力)がなかった場合、その契約は無効とされています。つまり、売却の契約が難しくなり、施設へ入居する際の費用を用意できなくなるおそれがあります。
そのような状況を防ぐために、「家族信託」は有効な選択肢のひとつです。
たとえば、あらかじめ自宅を長女へ信託しておくと、名義はご本人から長女へ変わります。これは、長女が、信託契約で決められた範囲内で管理や売却を行うために便宜上行うもので、あくまでご本人のために業務を行います。信託財産から得られる利益は、長女ではなくご本人が受け取るため、贈与にあたらず贈与税もかかりません。つまり、ご本人の判断力が落ちたあとも、信託契約で決められた範囲内で、長女がご本人に代わって自宅の管理や売却を進められるのです。
本記事では、「信託」の仕組みを、やさしく解説します。
※「家族信託」は、民事信託の中の一つの種類です。「家族信託」という名称は、一般社団法人家族信託普及協会が商標登録しています。
家族信託の仕組み
家族信託とは、自分の大切な財産を、信頼できる人(家族)に託して、自分が決めた目的のために管理・運用・処分してもらい、最終的に大切な人(家族)に引き継いでいく仕組みです。
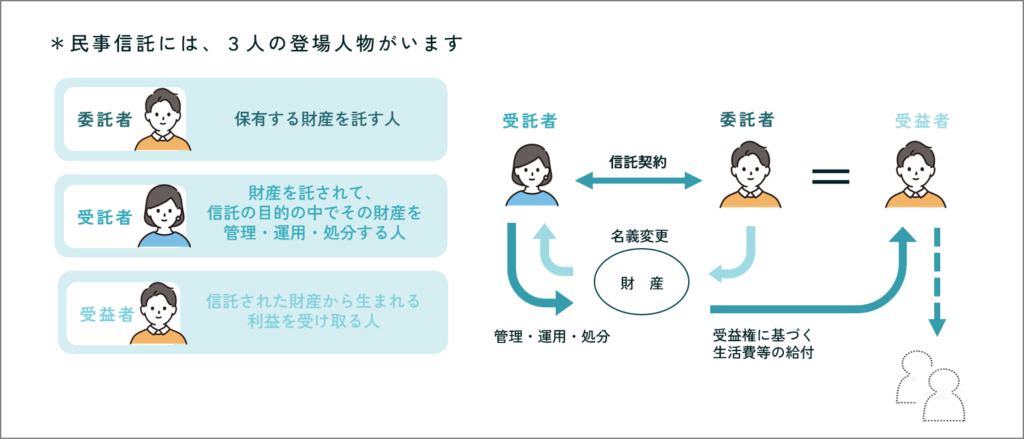
信託契約は、委託者(財産を託す人)と受託者(財産を託される人)が契約を結んでスタートします。自宅の信託では、所有権を持つご本人が委託者と受益者を兼ね、ご親族のうち信頼できる方を受託者とする設計が多く用いられます。
自宅の名義がご主人のみの場合、先ほどのケースでは、委託者=受益者(利益を受け取る人)は夫、受託者は長女、となります。夫が元気なうちに、長女に自宅を託します。どのように管理・運用・処分をしてほしいかを契約で決めておき、長女はその契約に従って業務を行います。
税金は、誰を受益者にするかで変わります
信託をすると、不動産の名義(所有権)が受託者に移ります。そのため、贈与になって贈与税がかかるのではないか、と心配されることがあります。
税金の面では、信託の財産は、名義ではなく、受益者のものとして扱われるのが原則です。贈与税がかかるかどうかは、名義が誰に移ったかではなく、財産から利益を受け取る権利(=受益権)を、誰が新たに取得したかで決まります。
ご本人が委託者と受益者を兼ねる設計にすることで、受益権を持つのは、契約の前も後もご本人です。そのため、契約の時に受託者へ名義(所有権)を移しても、贈与税がかからないという仕組みです。
※税金の扱いは、受益者の定め方や契約の内容によって変わります。また、信託の登記には、登録免許税などの費用がかかります。くわしくは、税理士・司法書士へご相談ください。
家族信託で気をつけたいこと
1.判断力があるうちに契約が必要です
信託契約も契約です。内容を理解して判断できる状態で結ぶ必要があります。「そろそろ心配」と感じた時点で、早めに相談することが大切です。
すでに認知症と診断されている場合でも、診断名だけで契約できるかが決まるわけではありません。契約の時点での判断力が問題になります。個別の判断が必要です。
2.身の回りの世話は、信託の対象外です
信託でできるのは、財産の管理と処分です。医療や介護の契約、施設への入所手続などを、信託だけで代わりに行うことはできません。これらの備えは、信託とは別に考える必要があります。
3.終わり方と「次の人」を決めておきます
信託は、契約で決めた事由があったときのほか、法律で定められた事由があったときに終わります。たとえば、受託者がいなくなり、新しい受託者が就任しない状態が1年続いたとき、などです。
受託者に万一のことがあった場合に備えて、次の受託者や、信託が終わったときに財産を受け取る人を、契約に書いておきます。
4.受託者は、信託の財産を分けて管理します
受託者は、信託された財産と、自分の財産を分けて管理する義務があります。固定資産税や修繕費の支払いに充てるため、現金も併せて信託することをおすすめしています。その場合は、信託財産の管理をするための口座を別に用意し、受託者個人の財産とは分けて管理します。
よくある質問
Q. 家族信託と成年後見は、どちらがよいですか。
A. 目的と状況によって変わります。家族信託は財産の管理を柔軟に決められる一方、身の回りの世話には向きません。成年後見は、本人を守る仕組みとして家庭裁判所が関わります。どちらか一方に決める前に、ご家族の状況をお聞かせください。
Q. すでに認知症の診断を受けていますが、家族信託はできますか。
A. 診断名だけでは決まりません。契約をする時点で、内容を理解して判断できる状態かどうかが問題になります。個別の事情を確認する必要があります。ご親族の間で意見が分かれている場合などは、弁護士への相談が必要になることもあります。
Q. 費用はいくらかかりますか。
A. 財産の内容や契約の組み立て方によって変わります。料金表のページをご覧いただくか、お問い合わせください。
Q. 家庭裁判所の手続は必要ですか。
A. 信託契約は、当事者の契約で成立します。家庭裁判所に後見人を選んでもらう手続とは、別の仕組みです。
当事務所でできること
当事務所では、ご相談から、信託契約書の案の作成、公正証書にするまでの手続のサポートまで、対応しています。登記は司法書士、税金の判断は税理士と連携して進めます。
事業を行っていない方の家族信託は、当事務所でお受けします。事業承継が関わるもの、不動産オーナーの方、事業を営んでいる方の民事信託(株式や投資用不動産など)は、業務提携先「アトツギサポート株式会社」でご相談をお受けします。家族信託を含む終活のご相談は、終活サポートのページもご覧ください。
参考資料
- 信託法(e-Gov法令検索):信託の方法、効力の発生、分別管理、信託の終了(第3条、第4条、第34条、第163条)
- 民法(e-Gov法令検索):意思能力(第3条の2)
- 相続税法(e-Gov法令検索):信託の受益者への課税(第9条の2)
- 国税庁 タックスアンサー No.4427「新たに信託の設定等を行った場合」
- 一般社団法人家族信託普及協会「家族信託普及協会のご案内」:「家族信託」の名称の商標登録
※確認日:2026年10月14日
※この記事は一般的な情報提供です。個別の事情によって結論は変わります。具体的なご相談は、お問い合わせください。